 きむら
一般社団法人とNPO法人、どっちにしようか迷ってるんですが、どっちがいいんでしょうか~?
どう違いますか?
昨今、きむらさんのような質問が多くあります
今回は、このような質問への答えを導きたいと思います
一般社団法人とNPO法人
一般社団法人の法律施行の時期と目的
「一般社団法人及び一般財団法人に関する法律」(平成18年法律第48号)によって、設立、組織、運営、管理について定められました
2008年(平成20年)12月1日に施行されました
2006年改正以前の民法による公益法人制度では、主務官庁の許可が必要とされるため法人の設立が容易でなく、また公益性の判断基準も不明確であるなどの問題点が指摘されていました
そのため、法人格の取得と公益性の判断を分離し、本法の制定により法人の設立を容易にする一方で、公益法人認定法の制定により公益認定を厳格化するなどの改革が行われました
本法では、非営利団体の設立について、従来の許可主義をやめ、定款の作成と登記によって法人が成立する準則主義をとっています
比べて、NPO法には、ドラマチックな経緯が隠されています
NPO法人の法律施行の時期と目的
「特定非営利活動促進法」に基づいて、設立、運営が定められています
1998年(平成10年)12月に施行されました
日本でのNPOは、1995年の 「阪神淡路大震災」 から動きが活発になりました
これを受けて1995年をNPO元年と呼ぶこともあります
震災後、個人や任意のボランティア団体を含め、延べ100万人を越える人たちが復興のため集まりました
平行して一人一人の活動効果を向上させようとボランティアをコーディネートする市民組織が次々と誕生し、世界中からたくさんの義援金が集まりました
ところが、多くの団体が法人格を持たない任意団体だったため、「会計監査に沿った経済支援を受けられない」といった障害が発生しました
要するに、お金はあるのに受け皿となる公的な組織がなかったのです
この時、自発的な市民団体の活動を迅速に推進するための新たな組織のあり方や新たな法整備の必要性がクローズアップされました
そして、3年後、1998年3月25日
市民団体の要望を受け、超党派(政党の枠を越えた協力)のNPO議員連盟を中心とした議員立法によって 「特定非営利活動促進法」 が制定され、条件を充たすものは 「特定非営利活動法人」 として法人格の取得が可能となりました
このことは政府が定めた法律ではなく、市民団体と国会議員が共同でつくった、いわば市民が勝ち取った公益活動をしやすくする法律として画期的な法律でした
NPO法第一条には 「特定非営利活動を行う団体に対して、簡単、迅速に法人格を付与し、公益の促進に寄与できるようにし、市民が行う自由な社会貢献活動を促進し、もって公益の促進に寄与する」 と記されています
非営利とは、「法人の余剰利益を法人の構成員に分配しない」と言うことです
(余剰利益とは、年度末に残った利益のことです)
NPO法人についてはこちらで説明していますが、
では、一般社団法人とはどのような法人なのでしょうか?
一般社団法人とは
一般社団法人は2008年の12月、「新公益法人制度」の各法人(一般社団、財団法人、公益社団、財団法人)のひとつとして、法制化され、施行されました
ここで、一般社団法人と一般財団法人の違いが疑問となったのではないですか?
そのような方は下記をご覧ください
一般社団法人と一般財団法人の違い
- 一般社団法人は、人が集まり「活動」することに法人格が与えられる
- 一般財団法人は、「財産」(300万円以上)に対して法人格が与えられ、その運用利益を活動原資として事業を継続する
-
一般財団法人も公益法人ですが、公益性がなくても一定の財産があれば誰でも設立することができます
例:美術館、博物館、文化会館、奨学金支給、環境事業、緑化事業等
非営利法人であること、人が集まり活動することは、一般社団法人とNPO法人は同じです
では、どこが違うのか?比べてみましょう
NPO法人と一般社団法人の対比
|
項目 |
NPO法人 |
一般社団法人 |
||
|
目的 |
公益の増進 |
問わず |
||
|
事業内容 |
20の特定非営利活動事業 |
問わず |
||
|
利益の分配 |
不可 |
不可 |
||
|
残余財産の分配 |
構成員への分配は不可。定款で定めた国・地方公共団体・NPO法人等へ帰属 |
剰余金の分配は不可。解散時の残余財産は定款や社員総会の決議等により帰属先を決定 |
||
|
設立方法 |
認証主義 |
準則(届出)主義 |
||
|
資本金・基金 |
不要 |
不要 |
||
|
設立費用 |
不要 |
登録免許税等で112,000円 |
||
|
構成員 |
社員(会員)10人以上 |
社員2人以上 |
||
|
役員等 |
理事3人以上 |
※注:理事会設置の場合 |
||
|
報告書等の作成・提出・備置・閲覧 |
毎事業年度終了後に事業報告書等を作成し、所轄庁に提出、一定期間備置・閲覧 |
毎事業年度終了後に計算書類等を作成し、定期間備置・閲覧 |
||
|
定款等変更時の対応 |
変更内容により、所轄庁への認証申請または届出が必要 |
社員総会の決議等により変更。登記事項を変更した場合は変更登記が必要 |
||
|
監督 |
所轄庁の監督あり |
なし |
||
|
税 金 |
法人税・事業税等 |
収益事業のみ課税 |
全所得課税 |
|
|
法人住民税(均等割) |
最低税率7万円 |
最低税率7万円 |
||
|
寄付金 |
個人 |
所得税 |
控除なし |
控除なし |
|
住民税 |
条例指定で控除 |
控除なし |
||
|
法人 |
一般の損金算入限度額 |
一般の損金算入限度額 |
||
一般社団法人の種類
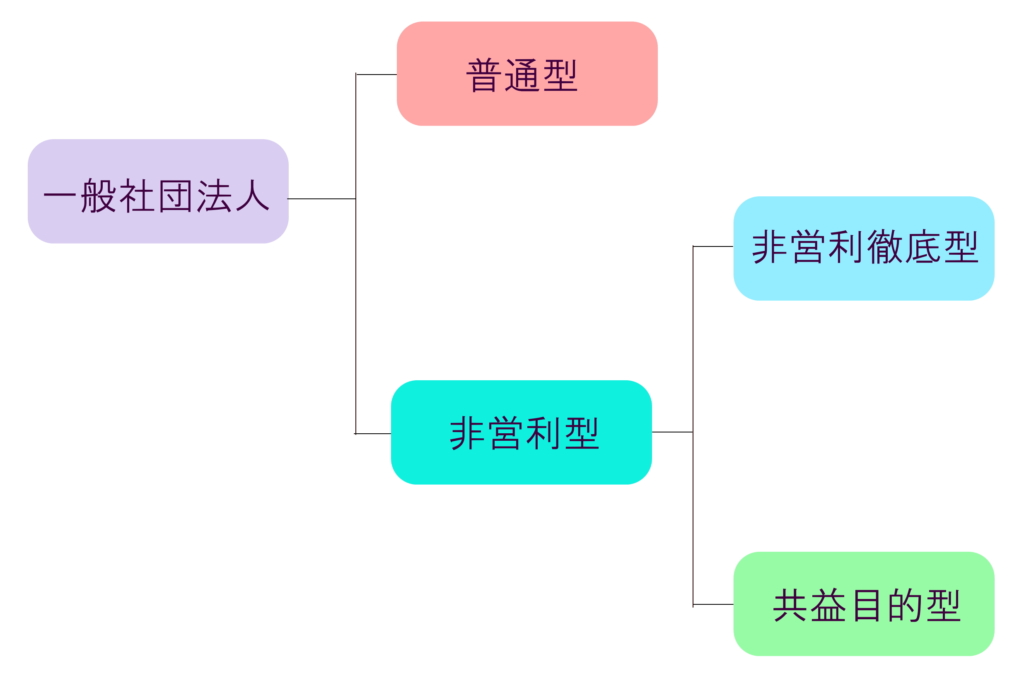
一般社団法人は、税制上「普通型」と「非営利型」の2種類があります
※普通型と非営利型は、税法上、株式会社と同じか、NPO法人と同じか、です
また、非営利型にも非営利徹底型(非営利を徹底)と共益目的型(共益的な活動が目的)があります
非営利徹底型一般社団法人の要件
- 剰余金の分配を行わないことを定款に定めていること
- 解散したときは、残余財産を国・地方公共団体や公益法人等に贈与することを定款に定めていること
- 上記1.および2.の定款の定めに違反する行為(特定の個人または団体に特別の利益を与えることを含む)を行うことを決定し、または行ったことがないこと
- 各理事について、理事とその理事の親族等である理事の合計数が、理事の総数の3分の1以下であること
共益目的型一般社団法人の要件
- 会員に共通する利益を図る活動を行うことを目的としていること
- 定款等に会費の定めがあること
- 主たる事業として収益事業を行っていないこと
- 定款に、特定の個人または団体に剰余金の分配を行うことを定めていないこと
- 解散したときに、残余財産を特定の個人または団体(国・地方公共団体・公益法人等を除く)に帰属させることを定款に定めていないこと
- 特定の個人または団体に特別の利益を与えることを決定し、または与えたことがないこと
- 各理事について、理事とその理事の親族等である理事の合計数が、理事の総数の3分の1以下であること
一般社団法人と比べるNPO法人のデメリットとメリット
(一般社団法人と比較する)NPO法人のデメリット
- 活動内容が制限されている
-
NPO法人の活動分野は20項目に制限されているため、行政庁に報告した以外の活動を目的に活動する場合、定款の変更等の手続きが必要です
定款の変更には、社員総会の開催、同意、所轄庁への提出、再認証等、数々の手続きが発生し、手間がかかります
その点、一般社団法人は届け出、不要です - 構成員の数が10人以上必要
-
一般社団法人は、2人以上なので、人数が少なくても設立し易いです
- 設立までの期間が長い
-
NPO法人は、法改正により、縦覧期間が短くなりましたが、審査期間を入れるとやはり2~3ヶ月は掛かります
書類の不備、訂正等があれば、6か月ほど掛かる場合もあります
一般社団法人などでしたら、一週間から10日で設立できます - 役員に規定がある
-
親族は役員数の1/3です。4人以下の場合には、家族を入れることができません
また役員報酬についても理事も1/3と規定があります
※実質的な分配を禁止するために利益分配ができないように規定しています
一般社団法人も非営利型はNPO法人と同じ縛りがありますが、普通型は自由です - 所轄庁への報告義務がある
-
所在地の各市町村に事業報告書、活動計算書、財産目録、役員名簿、社員名簿等毎年報告する必要があります
これは、NPO法人が市民の目で監視する。ということが前提になっているからです - 情報公開義務がある
-
市民がいつでも見られるように自団体のHP等での情報公開義務があります
内閣府→所轄庁のHP(NPOポータルサイト)でも情報公開されています
(一般社団法人と比較する)NPO法人のメリット
- 設立運営、登記に費用がかからない
-
NPO法人の設立の場合は、定款作成を自分でやれば無料で設立、運営することができます
また、定款の変更等も自分でやれば、無料です
法務局への登記も無料です
一般社団法人は設立時に公証人役場での定款認証に5万円程、法務局の登記に6万円ほどかかってしまいます※定款の枚数に応じて変動
また、2年に1回の役員改選や事務所の移転、代表者の住所変更等で登記が必要になった場合には、その都度費用がかかります - 会費・寄付金収入が非課税
-
非営利徹底型一般社団法人は、NPO法人と同じく「会費/寄付金等」は非課税ですが、
一般社団法人の普通型の場合、会費や寄付金であっても事業収入と同じように課税対象になってしまいます - 対象となる補助金・助成金が多い
-
NPO法人には、活動を応援してくれる助成制度がたくさんありますNPO法人の大きな魅力のひとつが、社会貢献活動を支援するさまざまな助成制度を活用できることです。
企業向けの補助金などとは異なり、NPOなどの非営利活動を対象とした助成金には、自己資金の少ない団体でも活動を始められるよう、事業開始前に助成金が交付されるものや、助成率の高いものがあります。
また、活動の成果についても、売上や利益だけではなく、**「地域や社会にどんな変化を生み出したか」「どんな人の役に立ったか」**など、社会的な成果を重視する助成制度があります。
つまり、大きな資金を持っていなくても、社会に必要とされるアイデアと実行する力があれば、助成金を活用して活動を大きく育てていける可能性があります。
もちろん、助成率や支払時期、対象経費、返還条件などは制度によって異なりますので、応募するときには募集要項をよく確認しましょう。
一般社団法人も非営利活動に対する支援として参入できる場合もありますが、NPO法人に限定された支援が多いのです - 収益事業を行わない場合、法人税は原則として課税されない
-
NPO法人は、法人税法上の収益事業を行っていない場合、法人税は原則として課税されません
また、法人住民税の均等割についても、収益事業を行っていないなど一定の要件を満たす場合、自治体によっては減免を受けられることがあります一方、一般社団法人は、その法人の税制上の区分などによって課税の取扱いが異なります
一般社団法人だから一律に法人住民税の均等割が課税される、という単純な比較ではありません
みやこ一般社団法人とNPO法人を比べてみましたが、NPO法人の方が、設立時に所轄庁の認証が必要であったり、事業に縛りが多く、毎年の事業報告書等の提出も必要なため、手続きや運営に手間がかかります。
ただ、このような手続きや情報公開の仕組みがあることは、NPO法人の社会的信用につながる一つの要素でもあります。
NPO法人は、設立時に所轄庁の認証を受け、設立後も事業報告書等を毎年提出し、それらが一般に公開されます。
このような継続的な情報公開の仕組みがあることで、行政や企業、地域住民などから団体の活動内容や運営状況を確認してもらいやすいという特徴があります。
一般社団法人にも社会的信用の高い団体はもちろん数多くありますが、NPO法人には、制度として活動内容や運営状況を社会に公開していく仕組みが設けられていることが、信用を得るうえでのメリットの一つといえるでしょう。